
تكشف الأرقام الصادرة عن المكتب الوطني للصيد بشأن نشاط موانئ الصيد الساحلي والتقليدي الممتدة على الواجهة المتوسطية، من طنجة إلى السعيدية، عن مفارقة لافتة بين تطور حجم المنتجات البحرية المفرغة وتراجع قيمتها التجارية، في وقت لا يزال فيه المستهلك المغربي يواجه ارتفاعاً في أسعار عدد من الأصناف السمكية بالأسواق.
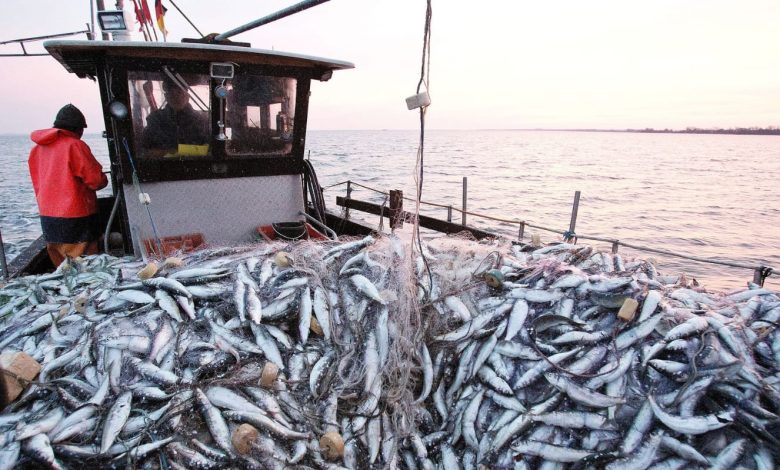
فبحسب المعطيات الرسمية، بلغت الكميات المفرغة بهذه الموانئ 14 ألفاً و304 أطنان إلى غاية متم أكتوبر 2026، مسجلة ارتفاعاً بنسبة 6 في المائة مقارنة بالفترة نفسها من السنة الماضية. غير أن القيمة التجارية لهذه المنتجات تراجعت بنسبة 10 في المائة، بعدما استقرت عند 539.99 مليون درهم، مقابل 601.22 مليون درهم خلال الأشهر العشرة الأولى من سنة 2025.
ويطرح هذا التباين تساؤلات بشأن المسار الذي تسلكه المنتجات البحرية بين الموانئ والأسواق، ومدى استفادة المستهلك من ارتفاع الكميات المصطادة، خصوصاً أن تحسن العرض عند مرحلة التفريغ لا ينعكس بالضرورة على الأسعار النهائية المعروضة للبيع.
ويُعد تعدد حلقات الوساطة أحد العوامل التي تستدعي التدقيق في تفسير هذا الوضع، إذ تمر المنتجات البحرية، بعد مغادرتها الموانئ، عبر شبكة من التجار والوسطاء وأسواق الجملة، قبل وصولها إلى محلات البيع بالتقسيط. وتؤدي هذه المراحل المتعاقبة إلى إضافة تكاليف وهوامش ربح قد توسع الفارق بين ثمن البيع الأول والسعر الذي يؤديه المستهلك، فضلاً عن احتمال وجود ممارسات مضاربية واختلالات في توزيع المنتوج.
كما أن ارتفاع إجمالي المفرغات لا يعني بالضرورة توفر الكميات نفسها للاستهلاك المحلي، بالنظر إلى اختلاف وجهات تسويق المنتجات البحرية، بين التوزيع داخل الأسواق الوطنية والتوجيه نحو وحدات التصبير والتجميد أو التصدير. ويظل تحديد حجم هذه التدفقات وتأثيرها الفعلي على العرض المحلي رهيناً بتوفير معطيات دقيقة حول مسارات التوزيع والتسويق.
وتكشف تفاصيل الأصناف البحرية المسجلة بالموانئ المتوسطية عن تفاوت واضح في تطور المفرغات، إذ ارتفعت كميات الأسماك السطحية بنسبة 32 في المائة، لتبلغ 6339 طناً، والأسماك البيضاء بنسبة 21 في المائة، بحجم وصل إلى 2907 أطنان. في المقابل، تراجعت مفرغات الرخويات بنسبة 16 في المائة، والقشريات بنسبة 7 في المائة.
ويعكس هذا التفاوت تأثير طبيعة الأصناف المسوقة في تحديد القيمة التجارية الإجمالية، إذ لا تتساوى المنتجات البحرية من حيث أثمان البيع والطلب عليها، كما أن تراجع الكميات المعروضة من بعض الأصناف قد ينعكس على أسعارها في الأسواق، حتى في ظل ارتفاع الحجم الإجمالي للمفرغات.
ولا تقتصر العوامل المؤثرة في السعر النهائي على الوسطاء ومسالك التسويق، بل تشمل أيضاً تكاليف النقل والتبريد والتخزين والمحروقات، وهي مصاريف تتراكم خلال انتقال المنتوج من الميناء إلى أسواق الجملة ونقط البيع بالتقسيط، وقد يتحمل المستهلك جزءاً من انعكاساتها.
وتعيد هذه المؤشرات إلى الواجهة إشكالية مراقبة أسعار المنتجات البحرية خارج الموانئ، ومدى فعالية آليات التتبع والشفافية في مختلف مراحل التسويق، خصوصاً أن معرفة ثمن البيع الأول وحده لا تكفي لتفسير الفارق بين ما يحصل عليه البحار وما يؤديه المواطن عند اقتناء السمك.
ومن ثم، فإن معالجة غلاء الأسماك لا ينبغي أن تقتصر على تشجيع الإنتاج ورفع حجم المصطادات، بل تستدعي أيضاً فحص حلقات الوساطة والتوزيع، ومراقبة هوامش الربح، والتصدي لأي ممارسات احتكارية أو مضاربات غير مشروعة، بما يضمن وصول المنتجات البحرية إلى المستهلك بأثمنة معقولة.
وتظل المفارقة الأساسية أن ارتفاع الكميات المفرغة بالموانئ، إذا لم يواكبه تحسن في شروط التسويق والتوزيع وانخفاض في الأسعار النهائية، لن يكون كافياً لتحقيق الأثر الاقتصادي والاجتماعي المنتظر، سواء بالنسبة إلى البحارة أو المستهلكين.